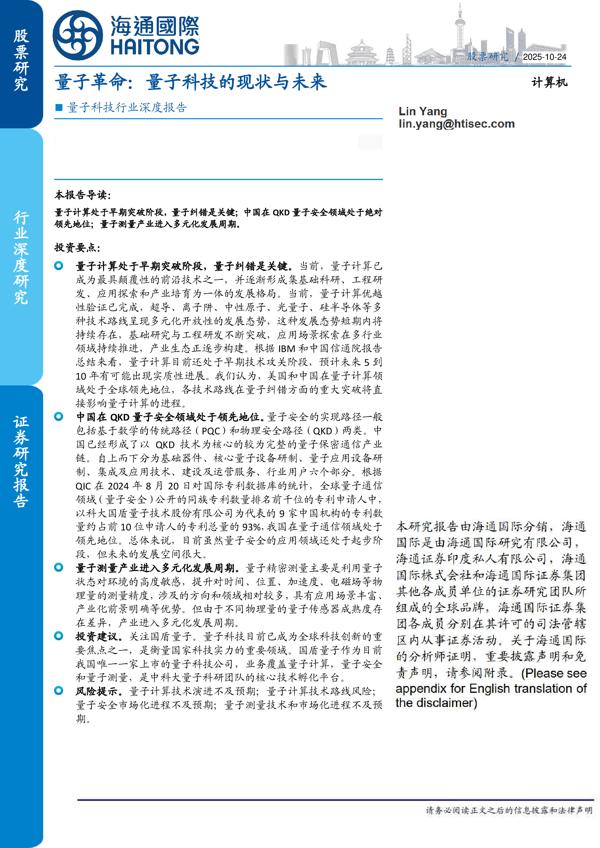
2026年中国量子科技行业深度分析报告_43页_1mb
报告摘要
2026年中国量子科技行业深度分析报告总结
核心内容概述
量子科技正从基础理论研究向规模化工程应用转型,进入首个商业化周期。作为以量子力学基本原理(叠加、纠缠、不可克隆)为核心的技术集群,其在信息处理、传输与测量维度上实现了对经典技术的突破,被视为引领新一轮科技革命与产业变革的战略性力量。中国在量子科技领域已从“追赶者”转变为“局部领跑、整体并跑”的重要参与者,尤其在量子通信领域表现突出,量子计算和量子精密测量也在快速追赶。
主要观点与关键信息
1. 技术演进与产业阶段
- 量子科技经历了理论奠基(1980s-1990s)、工程化攻坚(2000s-2017)、**AI赋能与规模化探索(2018至今)**三个阶段。
- 当前正处于从NISQ(含噪中等规模量子)时代向容错量子计算过渡的关键窗口期。
- 量子优越性并不等于量子实用性,真正的应用需解决纠错、稳定性、工程化等问题。
2. 全球市场格局
- 2024年全球量子科技产业规模约为80亿美元,其中北美(31.45%)、欧洲(26.91%)、**中国(24.03%)**构成第一梯队。
- 预计到2035年,全球量子科技产业规模将达9089亿美元,其中量子计算占比约89%,成为市场主要驱动力。
3. 中国产业定位
- 中国在量子通信领域处于全球领先位置,已建成超1.2万公里光纤量子保密通信骨干网和20余座城域网。
- 量子计算方面,“祖冲之三号”和“九章三号”刷新世界纪录,展现强大算力。
- 量子精密测量方面,国盾量子的冷原子重力仪、单光子成像雷达等产品已实现实际部署。
4. 政策与资本驱动
- “十五五”规划将量子科技列为未来产业首位,央企战新基金首期510亿元定向支持。
- 2025年国内量子领域融资约24.73亿元,2026年Q1单季融资已超32亿元,资本加速向硬核技术集中。
5. 产业链关键环节
- 上游核心部件(如稀释制冷机、测控系统)受海外禁运影响,国产替代加速,首部国标已发布。
- 中游整机集成多路线并行,包括超导、离子阱、光量子等,竞争格局日趋清晰。
- 下游应用在金融、政务、生物医药、化工材料等领域开始试点应用,商业化成熟度较高。
6. 三大赛道对比
| 赛道 | 技术成熟度 | 市场规模 | 竞争格局 | 商业化潜力 |
|---|---|---|---|---|
| 量子计算 | 中等(NISQ时代) | 高 | 多路线并行,国际巨头主导 | 高(预计2035年全球市场规模超8000亿美元) |
| 量子安全 | 高(规模化部署) | 中等 | QKD与PQC并行 | 高(2030年全球市场规模预计超170亿美元) |
| 量子精密测量 | 高(部分产品已商用) | 中等 | 国际领先企业主导 | 中等(2035年全球市场规模约45亿美元) |
7. 主要挑战
- 量子纠错工程化难度大,尚未形成统一标准路径。
- 后量子密码(PQC)迁移周期长,标准化滞后于欧美。
- 上游核心部件(如稀释制冷机)仍有关键短板,依赖进口。
- 全球人才争夺激烈,产业生态性不足。
8. 未来展望
- 2027年前后,专用量子计算机有望在优化、模拟等领域实现性能突破。
- 2035年左右,通用容错量子计算将初步实现,中国在全球量子计算市场份额有望提升至30%以上。
- 量子科技将从“能不能算”走向“算得准、算得用”,推动算力革命、安全革命与测量革命。
中国量子科技发展现状
3.1 政策与战略布局
- 量子科技被纳入“十四五”七大科技前沿领域之一,并在“十五五”规划中列为未来产业首位。
- 工业和信息化部部署了17项揭榜任务,推动量子技术在医疗、交通、能源、金融等领域的应用落地。
- 地方响应迅速,安徽合肥构建了覆盖三大方向的完整量子产业链,并打造了量子信息未来产业科技园。
3.2 市场规模与增长态势
- 2024年中国量子科技市场规模约19-20亿美元(全球占比24%),预计到2035年将达2600亿美元(全球占比约30%)。
- 量子通信是当前产业化成熟度最高的赛道,量子计算增长最快,量子精密测量稳步扩张。
3.3 企业竞争格局
- 国盾量子:覆盖三大方向,2025年营收达3.1亿元,量子计算业务同比增长111.82%。
- 本源量子:第四代“本源悟空-180”实现百比特级量子计算,全栈自主可控。
- 国仪量子:全球自旋共振市场份额达25%,2026年科创板IPO过会。
- 禾信仪器:拟收购上海量羲56%股权,切入稀释制冷机领域,但尚未完成。
3.4 中国在全球竞争中的位置
- 中国在量子通信领域处于全球领先地位,量子计算与量子精密测量处于快速追赶阶段。
- 中国量子科技产业正从“有没有政策”迈向“政策如何落地”的新阶段,政策、资本、人才形成共振。
中国量子科技三大细分赛道发展分析
4.1 量子计算:算力革命的主战场
- 2024年全球市场规模约50.37亿美元,预计2035年将达8077.5亿美元,年均复合增长率超87%。
- 中国2024年市场规模约1.185亿美元,预计2030年将达4.10亿美元。
- 技术路线分化明显,超导、离子阱、光量子、中性原子、量子退火并行发展。
- 量子计算的商业化仍需突破纠错、稳定性、工程化等瓶颈。
4.2 量子安全:从“可能被破解”到“物理上安全”
- **QKD(量子密钥分发)和PQC(抗量子密码)**两条技术路线并行。
- QKD具有无条件安全优势,但需专用设备和光纤链路,传输距离受限。
- PQC在现有基础设施上运行,但算法安全需长期验证。
- 中国已建成1.2万公里光纤量子通信骨干网和20余座城域网,在QKD领域全球领先。
- PQC迁移滞后于欧美,但政策推动加速标准化和产业化。
4.3 量子精密测量:从“测不到”到“测得准”的跨越
- 量子精密测量在物理感知领域应用广泛,包括时间、重力、磁场、惯性导航等。
- 中国在冷原子重力仪、单光子成像雷达等方向达到国际先进水平。
- 全球市场规模预计2035年达44.97亿美元,中国份额约18%,正在快速追赶。
- 量子精密测量是三大方向中最务实、最安静的赛道,商业化路径清晰。
产业链关键环节与代表企业
5.1 上游核心部件
- 稀释制冷机是超导量子计算的核心基础设施,2024年中国市场规模约0.58亿美元,全球占比约16.4%。
- 中国已实现国产替代,本源量子、国盾量子等企业已具备自主研发能力。
- 2025年12月,《无液氦稀释制冷机》国家标准正式发布,标志着国产化进程进入新阶段。
5.2 中游整机集成
- 超导路线:IBM、谷歌、国盾量子、本源量子等企业处于领先地位。
- 离子阱路线:IonQ、Quantinuum 等企业实现高保真度,但系统复杂度高。
- 光量子路线:图灵量子、玻色量子等企业推动技术突破,但光子损耗仍是挑战。
- 中性原子路线:QuEra、Pasqal 等企业具备扩展性优势,但电子学扩展受限。
5.3 下游行业应用
- 量子通信:已实现规模化部署,应用于政务、金融、能源等领域。
- 量子计算:在金融建模、生物医药、材料设计等领域开始验证商业价值。
- 量子精密测量:在地震监测、资源勘探、医疗诊断等领域实现实际应用。
产业前景与挑战
6.1 技术演进趋势
- 2027年专用量子计算机有望在优化、模拟等领域实现性能突破。
- 2035年通用容错量子计算将初步实现,中国在全球市场有望提升至30%以上。
- 量子-经典融合计算成为主流,量子云平台加速发展。
6.2 产业增长预测
- 全球量子科技产业预计在2035年达到9089亿美元,中国有望占全球约30%。
- 量子通信预计2030年市场规模达15-20亿美元,年均复合增长率约25-30%。
- 量子精密测量预计2035年全球市场规模约45亿美元,中国正在快速追赶。
6.3 产业格局演变
- 中国量子科技正从“追赶者”向“并跑者”转变,形成局部领先、整体并跑的格局。
- 产业从“有没有”走向“能不能用”,从“实验室”走向“规模化”。
6.4 应用潜力场景
- 量子计算:金融建模、生物医药、材料设计、优化问题等。
- 量子安全:高安全专线、党政军通信、金融专网、软件升级等。
- 量子精密测量:时间频率基准、重力勘探、磁场探测、惯性导航等。
6.5 现实挑战
- 量子纠错仍是工程化难点。
- PQC迁移周期长,标准化滞后。
- 上游核心部件依赖进口,国产替代仍需突破。
- 全球人才争夺激烈,产业生态尚未完善。
总结
中国量子科技产业正处于从“技术储备”向“产业引擎”转型的关键阶段,已形成量子通信领先、量子计算追赶、量子精密测量快速扩张的“局部领跑、整体并跑”格局。政策支持、资本投入、人才储备为产业发展提供了坚实基础,但技术瓶颈、生态建设仍是亟待解决的问题。未来十年,量子科技将从“概念”走向“现实”,成为引领新一轮科技革命的重要力量。
展开完整摘要
试读结束,高清完整版pdf/doc/ppt,请点下载